

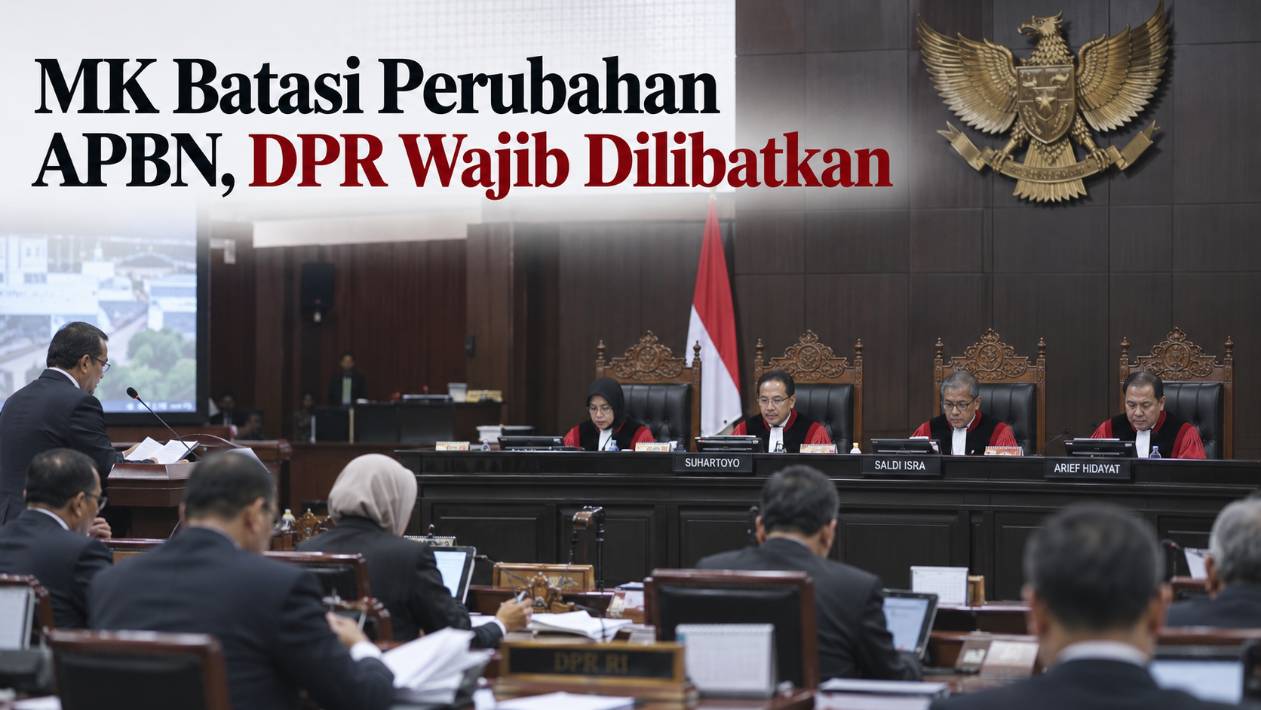


RuangJabar mencatat bahwa Mahkamah Konstitusi mengabulkan sebagian uji materi UU APBN 2026 melalui Putusan Nomor 100/PUU-XXIV/2026 pada Rabu (16/9/2026). Keputusan ini menegaskan bahwa setiap perubahan anggaran belanja pemerintah pusat berdasarkan fungsi wajib mengantongi persetujuan DPR, sekaligus mempertegas batas fleksibilitas eksekutif dan hak pengawasan parlemen.
Perkara ini berangkat dari keberatan sejumlah organisasi masyarakat sipil dan warga terhadap beberapa ketentuan dalam Undang-Undang Nomor 17 Tahun 2025 tentang APBN 2026. Mereka menilai sejumlah pasal memberi ruang terlalu luas kepada pemerintah untuk menggeser anggaran dan prioritas kebijakan melalui Peraturan Presiden tanpa proses pembahasan legislatif yang memadai.

Perubahan Besar APBN Tak Bisa Hanya Lewat Perpres
Salah satu aturan yang menjadi perhatian adalah Pasal 8 ayat (5). Norma tersebut sebelumnya menyatakan rincian belanja pemerintah pusat menurut organisasi, fungsi, dan program berada dalam lampiran UU APBN, sementara perubahan dapat diatur melalui Peraturan Presiden.
MK tidak membatalkan pasal itu sepenuhnya. Mahkamah memberikan tafsir bersyarat: apabila perubahan tersebut berdampak pada jumlah belanja pemerintah pusat menurut fungsi, pemerintah harus mendapat persetujuan DPR. Alasannya, anggaran awal telah disepakati pemerintah bersama parlemen melalui undang-undang. Perubahan yang bersifat mendasar juga tidak dapat dilepaskan dari mekanisme persetujuan yang melibatkan DPR.
Melalui putusan MK, Mahkamah menekankan bahwa kewenangan pemerintah mengelola APBN tetap diperlukan, tetapi sifatnya tidak tanpa batas. Prinsip checks and balances harus tetap berjalan karena DPR memiliki fungsi anggaran sekaligus pengawasan.
Hal penting lainnya, MK tidak menyatakan bahwa setiap perubahan administratif kecil membutuhkan persetujuan parlemen. Putusan berfokus pada perubahan yang berdampak mendasar terhadap jumlah belanja pemerintah menurut fungsi, struktur, prioritas, atau penggunaan anggaran yang sebelumnya telah disepakati.
Pemerintah Tetap Punya Ruang Saat Kondisi Darurat
Putusan tersebut juga membahas Pasal 29 ayat (1), yang memberi pemerintah ruang mengambil langkah terkait pendapatan, belanja, dan pembiayaan ketika perekonomian nasional atau stabilitas sistem keuangan menghadapi ancaman.
MK mengakui bahwa kondisi luar biasa bisa membutuhkan tindakan cepat. Fleksibilitas fiskal tetap dianggap penting agar pemerintah mampu merespons tekanan ekonomi tanpa menunggu proses yang terlalu panjang.
Namun ruang tersebut tidak boleh berubah menjadi kewenangan tanpa pengawasan. MK memberi tafsir bahwa langkah fiskal dalam keadaan seperti itu tetap membutuhkan persetujuan DPR ketika berdampak terhadap struktur atau penggunaan APBN secara mendasar.
Dengan kata lain, pemerintah tetap dapat menjalankan fungsi respons krisis. Batas barunya terletak pada perubahan besar terhadap anggaran yang sudah mendapat persetujuan bersama sebelumnya.
Putusan Tidak Membatalkan Perubahan Anggaran Sebelumnya
Ada satu detail yang penting bagi pembaca karena mudah menimbulkan salah pengertian. MK menyatakan perubahan APBN 2026 yang sudah ditetapkan melalui Peraturan Presiden sebelum putusan dibacakan tetap sah.
UU APBN 2026 berlaku sampai 31 Desember 2026. Karena itu, Mahkamah memilih menerapkan kebutuhan persetujuan DPR untuk perubahan anggaran setelah putusan diucapkan serta pada undang-undang APBN tahun-tahun berikutnya.
Artinya, putusan ini tidak otomatis membatalkan berbagai realokasi anggaran yang telah dilakukan pemerintah sepanjang 2026.
Dana Desa Juga Mendapat Tafsir Baru
Perkara tersebut tidak hanya membahas kewenangan pemerintah pusat dalam mengubah postur APBN. Ketentuan mengenai Dana Desa turut menjadi bagian dari putusan.
UU APBN 2026 menetapkan Dana Desa sebesar Rp60,57 triliun. Dari jumlah tersebut, Rp1 triliun dialokasikan sebagai insentif desa dan/atau untuk melaksanakan kebijakan pemerintah pusat.
MK menilai kewenangan pemerintah pusat tidak boleh dimaknai sebagai hak untuk menentukan seluruh penggunaan dana tanpa melibatkan pemerintah desa. Frasa tersebut kemudian diberi tafsir bahwa insentif desa merupakan bagian dari kebijakan pemerintah pusat yang dilaksanakan pemerintah desa guna mendukung pembangunan desa berkelanjutan.
Tafsir tersebut memperjelas posisi pemerintah desa sebagai pelaksana yang tetap memiliki peran dalam penggunaan anggaran.
Gugatan Berkaitan dengan Perdebatan Program MBG
Permohonan diajukan Sajogyo Institute, Asosiasi Pendamping Perempuan Usaha Kecil Mikro, Yayasan Lembaga Konsumen Indonesia, Muhammad Busyro Muqoddas, Agus Sarwono, dan Sabiq Muhammad. Empat pemohon terhubung dengan koalisi masyarakat sipil MBG Watch.
Dalam permohonannya, kelompok tersebut mempermasalahkan bagaimana realokasi APBN dapat mengubah arah kebijakan publik tanpa proses legislasi sektoral. Program Makan Bergizi Gratis menjadi salah satu latar perdebatan mereka mengenai penggunaan kewenangan fiskal. Itu merupakan argumentasi para pemohon, bukan kesimpulan MK mengenai motif atau karakter pemerintahan.
Mahkamah sendiri tidak mengabulkan seluruh permohonan. Beberapa norma tetap dinyatakan konstitusional dengan tafsir tertentu. Hakim Konstitusi Daniel Yusmic P. Foekh juga menyampaikan dissenting opinion dan berpendapat permohonan seharusnya ditolak seluruhnya karena karakter UU APBN berbeda dari undang-undang biasa.
Putusan Datang Saat RAPBN 2027 Sedang Dibahas
Waktu keluarnya putusan membuat dampaknya semakin relevan. Pemerintah dan DPR sedang berada dalam proses pembahasan RAPBN 2027.
Pada awal September, Komisi XI dan pemerintah telah membahas asumsi makro serta sasaran pembangunan RAPBN tahun depan. Pemerintah antara lain mengusulkan pertumbuhan ekonomi 6 persen, inflasi 2,5 persen plus-minus 1 persen, serta nilai tukar Rp17.500 per dolar AS.
Sebelumnya, pemerintah dan Banggar DPR juga menyepakati arah umum kebijakan APBN 2027, mencakup ketahanan pangan, kesehatan, pendidikan, energi, infrastruktur, hingga penguatan transfer ke daerah.
Melalui pembahasan RAPBN, terlihat bahwa proses anggaran memang sejak awal melibatkan pemerintah dan parlemen. Putusan MK kini mempertegas bahwa keterlibatan DPR tidak berhenti setelah APBN disahkan ketika kemudian terjadi perubahan yang bersifat mendasar.
Dampaknya Ada pada Mekanisme, Bukan Larangan Mengubah Anggaran
Makna utama putusan ini bukan pemerintah kehilangan kemampuan mengelola APBN. Pemerintah tetap memiliki ruang melakukan penyesuaian dan merespons keadaan mendesak.
Perbedaannya terletak pada mekanisme. Ketika perubahan mulai menggeser struktur, fungsi, prioritas, atau jumlah belanja secara mendasar, persetujuan DPR harus kembali masuk dalam proses tersebut.
Dampak praktisnya baru akan terlihat dalam penerapan APBN setelah 16 September dan terutama pada pengelolaan APBN tahun-tahun berikutnya. Mekanisme internal DPR untuk memberi persetujuan juga akan menentukan seberapa cepat perubahan anggaran dapat diproses ketika pemerintah menghadapi situasi mendesak.
Putusan ini karena itu menjadi perkembangan politik penting dalam hubungan eksekutif dan legislatif. MK tidak menghapus fleksibilitas fiskal pemerintah, tetapi menetapkan batas yang lebih tegas agar perubahan besar terhadap uang negara tetap berada dalam mekanisme persetujuan dan pengawasan konstitusional.